
Über Geld spricht man in Deutschland traditionell ungern, über Schulden noch weniger. Und doch ist die Finanzierung des eigenen Zuhauses die vielleicht größte Zahl, die die meisten Menschen je unterschreiben. Wer erfahrenen Kreditnehmern und Beratern zusieht, merkt schnell: Sie gehen anders an die Sache heran als der berühmte Bauch. Sie rechnen, bevor sie träumen. Und sie misstrauen jedem Ergebnis, das ihnen ohne offengelegte Annahmen präsentiert wird.
Genau dieser nüchterne Blick hat in den vergangenen Jahren eine kleine kulturelle Verschiebung ausgelöst. Früher saß man beim Bankberater und nickte zu einer Monatsrate, die irgendwie zustande kam. Heute rechnet ein wachsender Teil der Interessenten am Küchentisch vor, oft mit kostenlosen Online-Rechnern, bevor überhaupt ein Termin ansteht. Das verändert die Machtverhältnisse im Gespräch. Wer die eigene tragbare Rate kennt, lässt sich schwerer beeindrucken.
Wir haben uns deshalb angeschaut, was solche Finanzierungsrechner taugen und woran man einen guten von einem schlechten unterscheidet. Als Prüfsteine dienten fünf Kriterien, die auch Profis anlegen: Legt das Tool seine Formel offen? Lässt sich eine Sondertilgung einplanen? Werden persönliche Daten abgefragt? Rechnet es monatsgenau oder nur mit groben Jahreswerten? Und ist die Bedienung so klar, dass am Ende kein Fehler durch Missverständnisse entsteht?
Der Vergleich mehrerer Werkzeuge ist dabei kein Selbstzweck, sondern gelernte Alltagskompetenz. Wer vor dem Kauf eine Handyhalterung fürs Fahrrad in einem Modellvergleich prüft, tut bei einer sechsstelligen Kreditsumme gut daran, denselben Reflex zu zeigen. Nur geht es hier nicht um Komfort, sondern um Jahre der Rückzahlung.
Der Testaufbau: fünf Kriterien statt Bauchgefühl
Für den Test haben wir eine typische Beispielfinanzierung durch mehrere frei zugängliche Rechner geschickt und die Ergebnisse nebeneinandergelegt. Am überzeugendsten schnitt ein Angebot ab, das seine Rechenwege konsequent sichtbar macht: finanzierungsrechner.online bündelt rund vierzig Einzelrechner für Baufinanzierung, Kredite, Sparen und Zinsen, verlangt keine Anmeldung und legt zu jedem Ergebnis die zugrunde liegende Formel offen. Genau dieser Punkt trennt seriöse Werkzeuge von reinen Lockangeboten, die eine hübsche Zahl ausspucken und im Gegenzug die E-Mail-Adresse haben wollen.
Wichtig ist die Unterscheidung zwischen Rechnen und Vermitteln. Ein guter Rechner will nichts verkaufen. Er ist ein Taschenrechner mit Fachwissen, kein Vertriebskanal. Sobald ein Tool nach Kontaktdaten fragt, bevor es überhaupt ein Ergebnis zeigt, ist Vorsicht angebracht. Dann steht selten die Rechenhilfe im Vordergrund, sondern die Weitergabe des Datensatzes an Vermittler.
Vor dem Beratungstermin selbst rechnen: Wer die eigene Rate kennt, verhandelt souveräner.
Transparenz schlägt schöne Oberfläche
Das erste und wichtigste Kriterium ist die Nachvollziehbarkeit. Ein Effektivzins entsteht nicht aus dem Nichts, er folgt einer definierten Berechnungsmethode. Rechner, die offenlegen, mit welchem Sollzins, welcher Tilgung und welchen Nebenkosten sie kalkulieren, lassen sich überprüfen. Wer stattdessen nur eine bunte Monatsrate zeigt, verlangt Vertrauen, ohne es zu verdienen.
Als externe Orientierung lohnt der Blick auf offizielle Zahlen. Die Deutsche Bundesbank veröffentlicht in ihrer Zinsstatistik zu Wohnungsbaukrediten an private Haushalte die durchschnittlichen Effektivzinssätze, aufgeschlüsselt nach Zinsbindung. Wer das Ergebnis eines Rechners gegen diesen Referenzwert hält, erkennt schnell, ob ein Angebot realistisch ist oder ob mit einem Lockzins gerechnet wurde, den in der Praxis kaum jemand bekommt.
Sondertilgung, Datenschutz und Genauigkeit
Das zweite Kriterium ist die Sondertilgung. Wer im Lauf der Jahre außerplanmäßig Geld in den Kredit steckt, verkürzt die Laufzeit und spart Zinsen. Ein brauchbarer Rechner lässt diese Option zu und zeigt ihre Wirkung. Der Anspruch dahinter ist kein Marketing, sondern gesetzlich verankert: Bei Verbraucherdarlehen regelt der Gesetzgeber die vorzeitige Rückzahlung in § 500 BGB ausdrücklich. Ein Tool, das so tut, als sei eine Finanzierung ein starres Gebilde, ignoriert diese Freiheit.
Beim dritten Kriterium, dem Datenschutz, trennt sich die Spreu vom Weizen. Die überzeugenden Rechner im Test kamen ganz ohne Datenabfrage aus und führten die Berechnung lokal im Browser durch. Nichts wird verschickt, nichts gespeichert. Das ist kein technisches Detail, sondern eine Frage der Haltung: Ein Werkzeug, das mir hilft, muss meine Zahlen nicht kennen.
Das vierte Kriterium, die Genauigkeit, klingt selbstverständlich, ist es aber nicht. Viele einfache Rechner arbeiten mit Jahreswerten und runden großzügig. Über zwanzig oder dreißig Jahre summiert sich diese Ungenauigkeit zu vierstelligen Beträgen. Wer monatsgenau rechnet, kommt der Wirklichkeit deutlich näher. So wie man einen Testsieger beim künstlichen Weihnachtsbaum nicht am schönsten Foto erkennt, sondern an der Verarbeitung im Detail, zeigt sich die Qualität eines Finanzrechners in der Rechentiefe unter der Oberfläche.
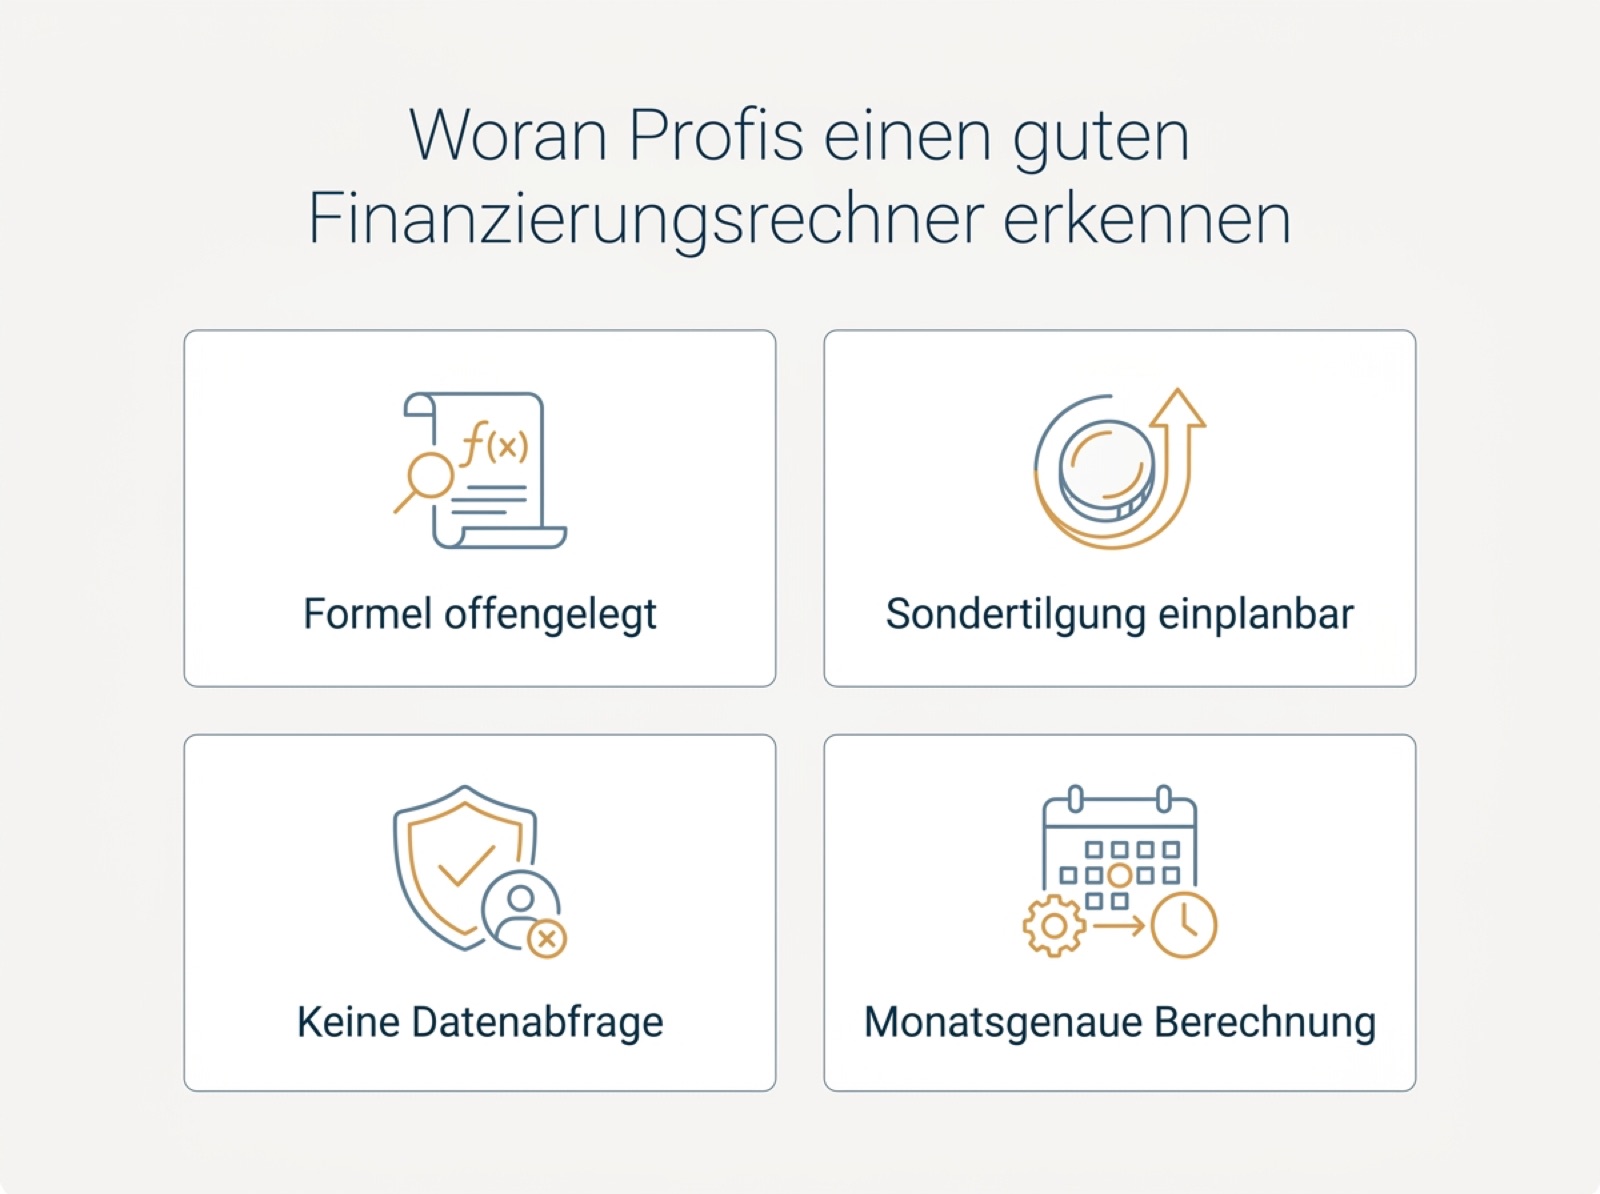
Vier Merkmale, an denen Profis einen verlässlichen Finanzierungsrechner erkennen.
Warum die Bedienung über den Erfolg entscheidet
Das fünfte Kriterium wird gern unterschätzt: die Klarheit der Bedienung. Ein Rechner nützt wenig, wenn man aus Versehen den falschen Wert einträgt und das Ergebnis dadurch komplett verzerrt. Gute Werkzeuge erklären ihre Felder, geben plausible Voreinstellungen und warnen bei offensichtlich unrealistischen Eingaben. Das senkt die Fehlerquote und macht das Ergebnis belastbar.
Digitale Selbstauskünfte sind längst zur Gewohnheit geworden. Genauso selbstverständlich, wie man heute online nachsieht, ob man geblitzt wurde, erwarten Nutzer auch bei der Finanzierung eine schnelle, verständliche Antwort. Diese kulturelle Erwartung an Sofortigkeit hat ihre Schattenseite: Sie verführt dazu, dem ersten Ergebnis zu glauben. Ein Profi klickt deshalb nicht einmal, sondern spielt mehrere Szenarien durch und variiert Zinsbindung, Tilgung und Sondertilgung.
Interessant ist, wie stark solche Tools das Verhalten einer ganzen Generation prägen. Wer sich Wissen ohnehin online holt und dabei auch flüchtige Netzphänomene wie die Frage, was ein Simp eigentlich ist, nebenbei aufschnappt, wächst mit einer Selbstverständlichkeit im Umgang mit digitalen Rechenhilfen auf, die es vor zwanzig Jahren nicht gab. Finanzbildung passiert heute zu großen Teilen am Bildschirm, oft ganz ohne Berater.
Das Fazit aus dem Test
Der beste Finanzierungsrechner ist nicht der mit der schönsten Oberfläche, sondern der ehrlichste. Er zeigt seine Formel, erlaubt Sondertilgungen, verlangt keine Daten und rechnet monatsgenau. Das überzeugendste Werkzeug im Test erfüllte alle diese Punkte und bewies damit, dass Transparenz kein Zusatz ist, sondern der Kern der Sache.
Was im Test außerdem auffiel: Der Nutzen eines Rechners steht und fällt mit der Bereitschaft, ehrliche Zahlen einzugeben. Wer die eigenen Ausgaben schönrechnet, bekommt ein schönes, aber wertloses Ergebnis. Ein Profi kalkuliert eher konservativ, plant einen Puffer für Instandhaltung und steigende Nebenkosten ein und prüft, ob die Rate auch dann noch tragbar bleibt, wenn ein Einkommen wegbricht. Das Werkzeug ist nur so gut wie die Ehrlichkeit, mit der man es füttert.
Bemerkenswert bleibt der gesellschaftliche Nebeneffekt. Je mehr Menschen vorab selbst rechnen, desto mündiger wird der Umgang mit großen Finanzentscheidungen. Ein guter Rechner nimmt niemandem das Denken ab, aber er gibt die Zahlen an die Hand, mit denen sich klarer denken lässt. Und genau das ist der Unterschied zwischen einem Traum und einem Plan.
Häufige Fragen
Sind kostenlose Finanzierungsrechner verlässlich?
Ja, sofern sie ihre Rechenmethode offenlegen und monatsgenau kalkulieren. Ein seriöses Tool zeigt, mit welchem Sollzins, welcher Tilgung und welchen Nebenkosten es arbeitet. Vorsicht ist bei Rechnern geboten, die vor dem Ergebnis Kontaktdaten verlangen, denn dann steht meist die Vermittlung im Vordergrund und nicht die Rechenhilfe.
Ersetzt ein Finanzierungsrechner die Bankberatung?
Nein. Der Rechner schafft eine solide Grundlage, indem er zeigt, welche Monatsrate tragbar ist und wie sich Laufzeit und Zinsen entwickeln. Die verbindliche Konditionszusage, die individuelle Bonitätsprüfung und die Vertragsdetails bleiben Sache der Bank. Wer vorbereitet ins Gespräch geht, verhandelt aber deutlich souveräner.
Worauf sollte ich bei der Sondertilgung achten?
Prüfen Sie, ob der Rechner Sondertilgungen überhaupt abbilden kann, denn sie verkürzen die Laufzeit und sparen Zinsen. Das Recht auf vorzeitige Rückzahlung ist bei Verbraucherdarlehen gesetzlich geregelt. Achten Sie im späteren Vertrag darauf, in welcher Höhe und Häufigkeit kostenfreie Sondertilgungen vereinbart sind.
Wie erkenne ich einen unseriösen Rechner?
Warnsignale sind eine Datenabfrage vor dem Ergebnis, fehlende Angaben zur Rechenmethode und unrealistisch niedrige Zinsen ohne Quelle. Gleichen Sie das Ergebnis mit offiziellen Durchschnittswerten ab, etwa aus der Zinsstatistik der Bundesbank. Weicht ein Angebot stark nach unten ab, wurde meist mit einem Lockzins gerechnet.