
Ein altes Haus erzählt Geschichten. Der Stuck an der Decke, die knarzenden Dielen, das Treppenhaus mit seinem abgewetzten Handlauf – solche Häuser sind gebaute Kultur, oft älter als die Menschen, die darin wohnen. Wer ein Gründerzeithaus übernimmt, erbt nicht nur Quadratmeter, sondern ein Stück Stadtgeschichte. Und doch hängt der Fortbestand dieser Kulturgüter an etwas sehr Nüchternem: an einer Police, die kaum jemand gern liest.
Genau darum geht es in dieser Fallstudie. Sie handelt von Anja und Robert, einem Paar Mitte vierzig, das vor drei Jahren ein saniertes Altbauhaus am Rand einer mittelgroßen Stadt gekauft hat. Zwei Etagen, hohe Decken, ein kleiner Garten hinter dem Haus. Die beiden haben lange gespart, viel selbst renoviert und sich in ihr Zuhause verliebt. Was sie beim Einzug unterschätzten, war ausgerechnet der Teil, der im Ernstfall alles trägt: der richtige Versicherungsschutz für das Gebäude selbst.
Beim Einzug hatten Anja und Robert schlicht den Vertrag der Voreigentümer weiterlaufen lassen – ein häufiger Reflex, weil es bequem ist und niemand gern Kleingedrucktes wälzt. Erst als Robert die Jahresabrechnung genauer ansah, stutzte er: Der Tarif deckte Feuer und Leitungswasser ab, aber keine Elementarschäden. In einem Ort, der schon zweimal von Starkregen getroffen worden war, eine gefährliche Lücke. Also setzten sich die beiden an einem verregneten Sonntag hin und verglichen mehrere Angebote, unter anderem über ein Vergleichsportal wie gebaeudeversicherung-vergleich.com, um Leistungen und Beiträge nebeneinanderzulegen, statt sich auf ein einziges Schreiben zu verlassen.
Was eine Gebäudeversicherung überhaupt leistet
Bevor die eigentliche Geschichte weitergeht, lohnt ein kurzer Blick auf die Grundlagen. Die Wohngebäudeversicherung schützt das Gebäude – nicht den Hausrat, nicht die Möbel, sondern die Bausubstanz: Mauern, Dach, fest verbaute Heizung, Leitungen. Klassisch deckt sie drei Gefahren ab: Feuer, Leitungswasser sowie Sturm und Hagel. Der vierte Baustein, die Elementarschäden, ist der entscheidende – und wird oft weggelassen, weil er den Beitrag erhöht.
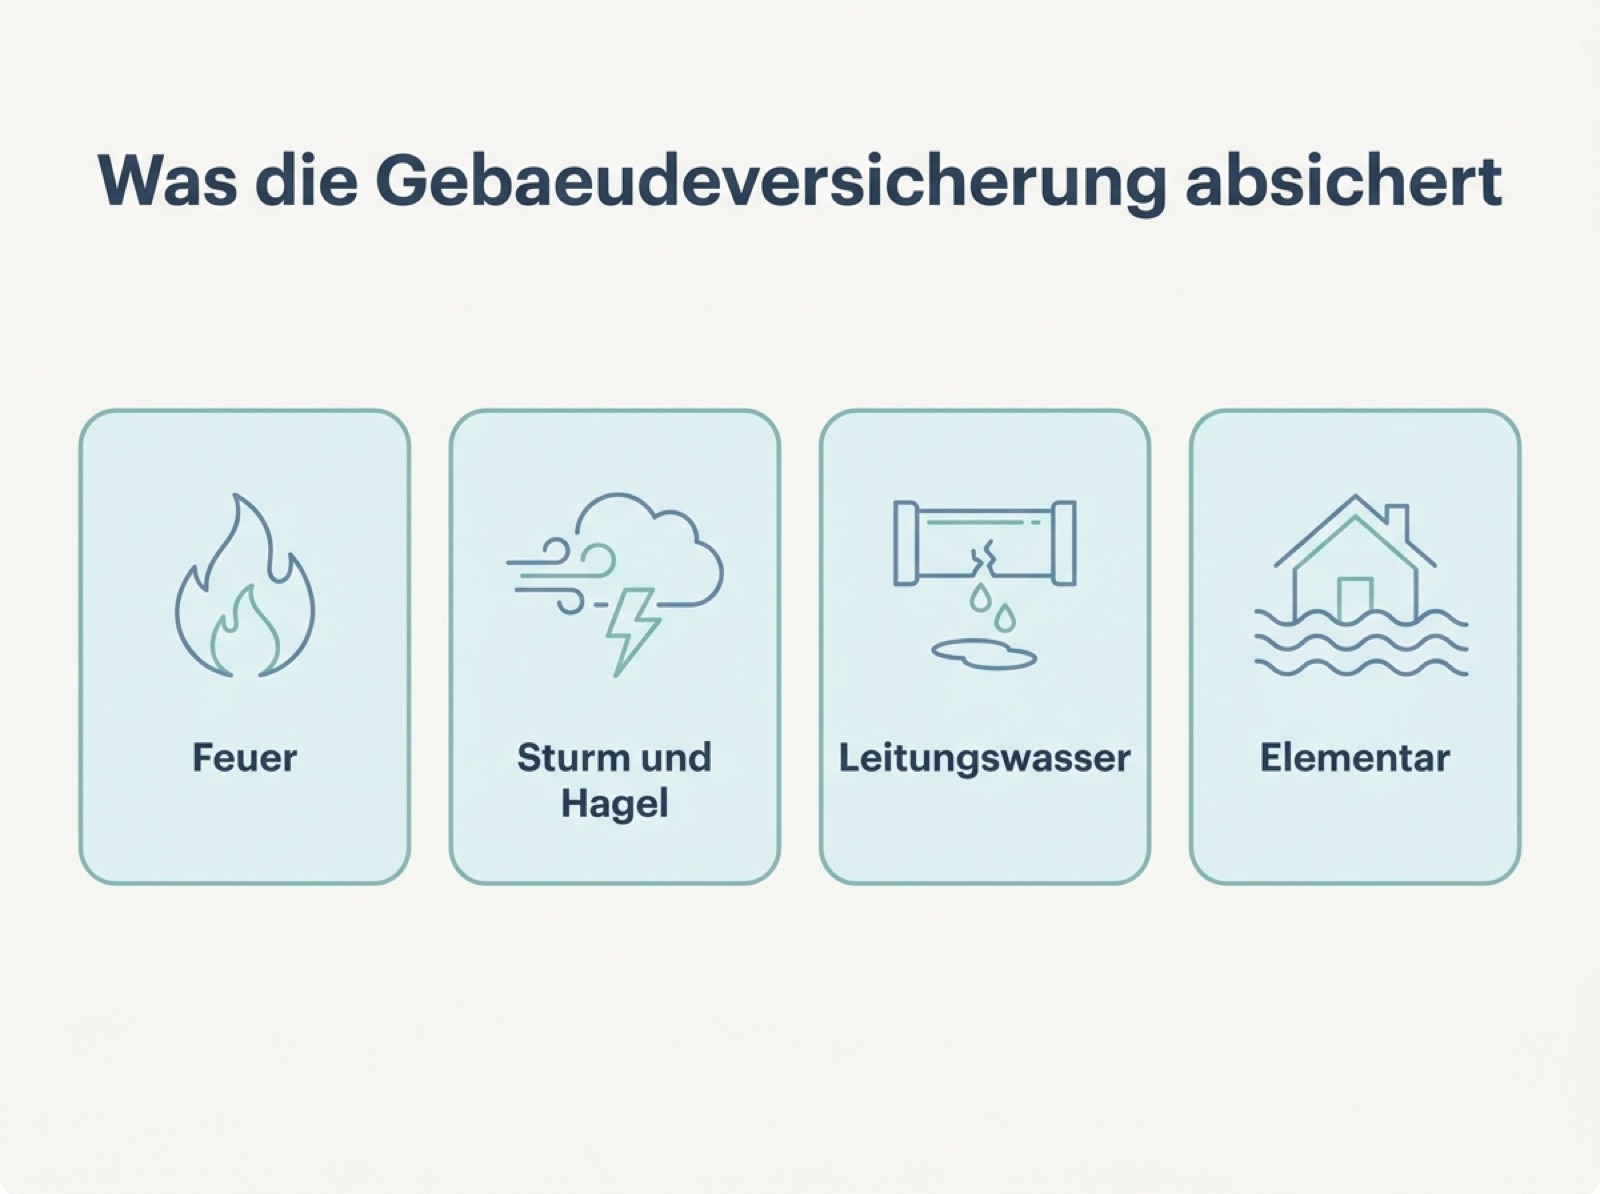
Vier Bausteine bilden den Kern der Wohngebäudeversicherung – der Elementarschutz gegen Starkregen und Überschwemmung fehlt in vielen Altverträgen.
Warum das so wichtig ist, zeigen die Zahlen der Versicherer selbst. Laut dem Datenservice des Gesamtverbands der Versicherer überstieg der Schadenaufwand in der Wohngebäudeversicherung im Jahr 2021 – unter anderem wegen der Sturzflut „Bernd“ – erstmals die Marke von zehn Milliarden Euro. Solche Ereignisse sind keine Ausreißer mehr. Das Umweltbundesamt hält fest, dass extreme Wetterereignisse durch den Klimawandel häufiger und heftiger auftreten und dass Starkregen praktisch jeden Ort in Deutschland treffen kann – nicht nur die Häuser direkt am Fluss.
Worauf Anja und Robert beim Vergleich achteten
An jenem Sonntag merkten die beiden schnell, dass sich Tarife kaum am Monatsbeitrag unterscheiden lassen. Zwei Angebote mit fast gleichem Preis können im Ernstfall Welten trennen. Also legten sie eine Liste mit den Punkten an, auf die es ihnen ankam.
Ganz oben stand die Versicherungssumme. Bei einem Altbau ist der sogenannte gleitende Neuwert entscheidend – also die Summe, die einen Wiederaufbau in gleicher Art und Güte deckt, samt Stuck, hohen Fenstern und den Materialien, die heute deutlich teurer sind als beim Bau. Wer hier zu niedrig ansetzt, riskiert im Schaden eine anteilige Kürzung. Ein Zusatz zum Unterversicherungsverzicht nimmt genau diese Sorge, sofern die Angaben zum Haus stimmen.
Der zweite Punkt war die Frage der groben Fahrlässigkeit. Ältere Verträge kürzen die Leistung, wenn dem Eigentümer ein Fehler unterläuft – etwa ein gekipptes Fenster bei aufziehendem Unwetter. Moderne Tarife verzichten oft darauf. Dazu kamen die Höhe der Selbstbeteiligung, mögliche Wartezeiten beim Elementarbaustein und die Frage, ob Rückstau aus der Kanalisation überhaupt mitversichert ist. Erst dieser Kriterienkatalog machte die Angebote vergleichbar. Der niedrigste Beitrag landete am Ende nicht auf Platz eins.
Der Ernstfall: eine Nacht im Oktober
Zurück zu Anja und Robert. Kaum drei Monate nach dem Wechsel auf einen Tarif mit Elementarschutz kam die Bewährungsprobe. Eine Oktobernacht, ungewöhnlich warm, dann ein Gewitter, wie es die Nachbarschaft lange nicht erlebt hatte. Innerhalb von zwei Stunden fiel so viel Regen, dass die Kanalisation überlief und Wasser durch eine undichte Stelle am Dach in den Spitzboden drückte. Am Morgen zeigte sich ein brauner Fleck an der Wohnzimmerdecke, der von Stunde zu Stunde größer wurde.
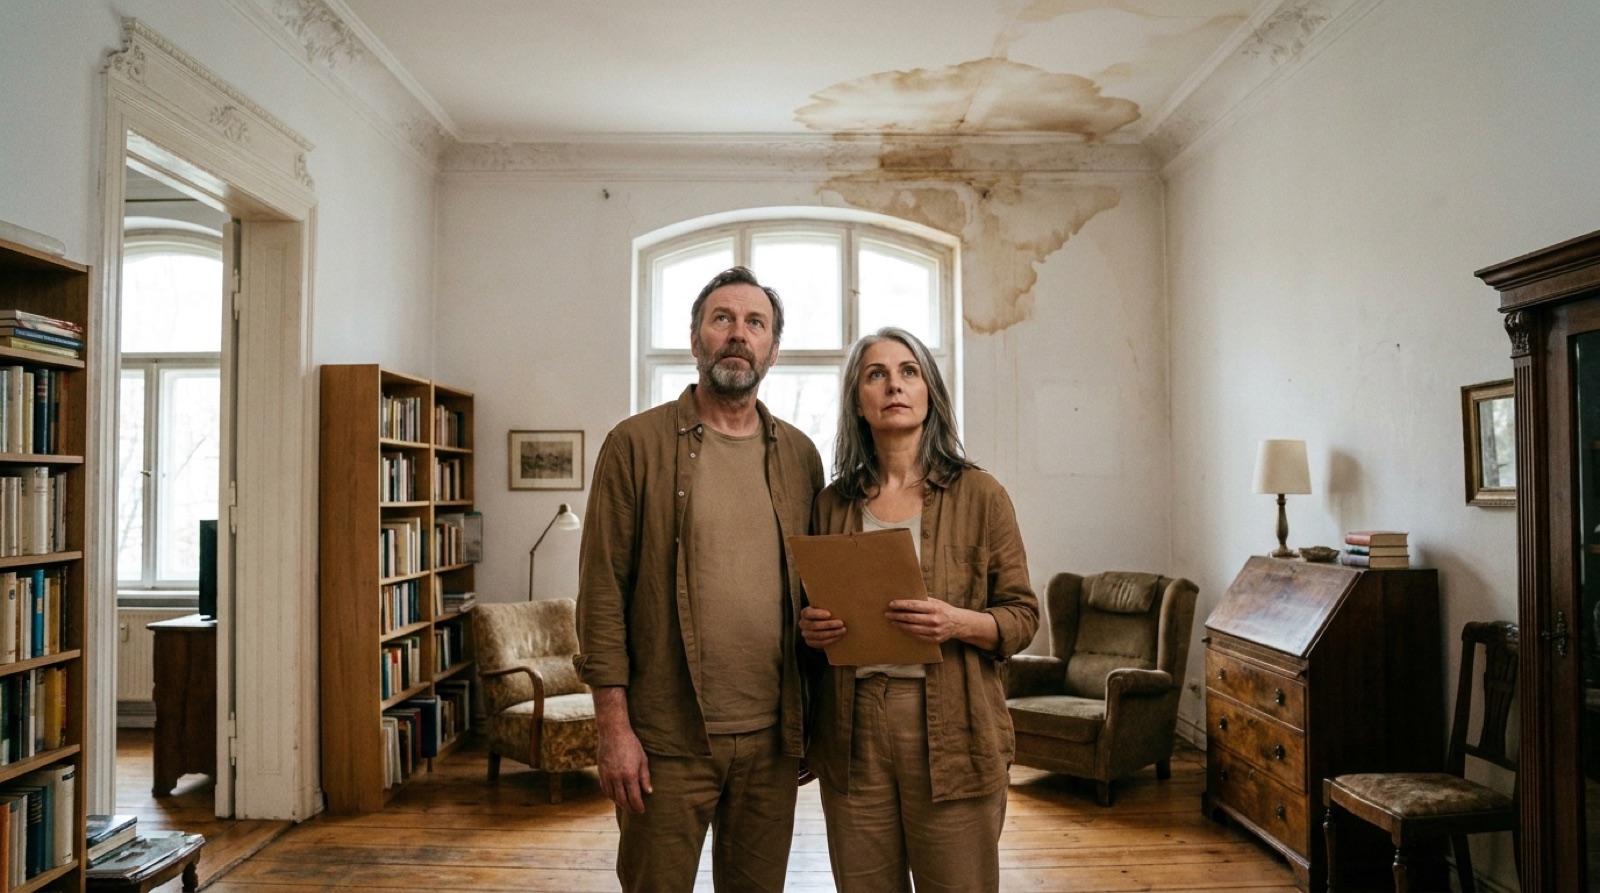
Der Morgen nach dem Sturm: Ein wachsender Wasserfleck an der Decke – jetzt zählt, was in der Police steht.
Was dann geschah, entschied sich weniger am Schaden selbst als an der Vorbereitung. Weil der neue Vertrag Elementargefahren einschloss, war der Fall gedeckt. Anja fotografierte alles, noch bevor jemand etwas anfasste – ein Rat, den sie beiläufig aus einem Bericht über Überwachungskameras mit SIM-Karte für die mobile Sicherheit mitgenommen hatte: dokumentieren, bevor man aufräumt. Diese Bilder wurden später zum wichtigsten Beleg gegenüber der Versicherung.
Ein paar Dinge liefen trotzdem nicht rund. Der Gutachter kam erst nach zehn Tagen, in denen das Paar selbst notdürftig abdichten musste. Und eine Frage sorgte für Diskussionen: Zählte der aufgeweichte Dielenboden im Spitzboden als Teil des Gebäudes oder als Hausrat? Solche Grenzfragen entscheiden über bares Geld, und sie zeigen, warum es sich lohnt, Verträge vor dem Schaden zu verstehen, nicht danach.
Am Ende regulierte die Versicherung den größten Teil. Die Reparatur des Dachs, die neue Dämmung im Spitzboden und die Trocknung der Decke summierten sich auf einen mittleren fünfstelligen Betrag; abgezogen wurde lediglich die vereinbarte Selbstbeteiligung. Der Dielenboden fiel unter das Gebäude, weil er fest verbaut war – ein Detail, das sich nur klären ließ, weil Anja die Bausubstanz vorher fotografiert hatte. Hätte der alte Vertrag ohne Elementarschutz weiterbestanden, wäre der Rückstau aus der Kanalisation nicht gedeckt gewesen. Das Paar hätte die Rechnung allein getragen. Genau diese Differenz, ein paar Euro Mehrbeitrag im Monat gegen eine fünfstellige Summe im Schadenfall, ist der Kern der ganzen Geschichte.
Was die Fallstudie lehrt
Aus der Geschichte lassen sich ein paar Lehren ziehen, die weit über diesen einen Fall hinausreichen.
- Altverträge prüfen, nicht einfach übernehmen. Der Reflex, die Police der Vorbesitzer weiterlaufen zu lassen, ist verständlich, aber riskant. Bedingungen und Deckungssummen veralten.
- Elementarschutz ist kein Luxus mehr. Angesichts häufigerer Starkregen gehört dieser Baustein für die meisten Häuser dazu – unabhängig davon, ob ein Fluss in der Nähe ist.
- Dokumentation entscheidet. Fotos, Rechnungen und ein kurzes Schadenprotokoll ersparen im Streitfall viel Ärger.
- Der Wert des Hauses ändert sich. Wer saniert, das Dach dämmt oder anbaut, sollte die Versicherungssumme anpassen. Sonst droht Unterversicherung.
- Der Beitrag ist nicht alles. Zwei Tarife zum gleichen Preis können sich im Leistungsumfang deutlich unterscheiden. Die Bedingungen zu lesen lohnt sich mehr, als auf die letzte Nachkommastelle beim Preis zu schielen.
Diese Punkte klingen unspektakulär, und das sind sie auch. Gerade darin liegt ihr Wert. Ein Haus zu unterhalten ist ohnehin eine Kette kleiner, oft mühsamer Entscheidungen – vom Auffinden eines Kabelbruchs beim Mähroboter mit dem Handy bis zur Frage, welche winterharten Pflanzen für die pralle Sonne im Garten taugen. Die Versicherung ist der unsichtbare Teil dieser Kette, der erst dann sichtbar wird, wenn etwas schiefgeht.
Zwischen Kulturgut und Kassensturz
Es steckt eine kleine Ironie darin, dass ausgerechnet der romantischste Teil des Wohnens – das alte Haus mit Charakter, das man liebt wie einen alten Freund – am stärksten von einem nüchternen Papier abhängt. Anja und Robert hätten ihr Zuhause beinahe unterversichert bewohnt, aus reiner Trägheit. Dass sie sich rechtzeitig hingesetzt und verglichen haben, war kein Zufall, sondern eine bewusste Entscheidung, ein paar Stunden in etwas Langweiliges zu investieren.
Der Wert dieser Fallstudie liegt weniger in den konkreten Zahlen als in der Haltung dahinter. Wer ein Haus als Kulturgut versteht, das man für die nächste Generation erhält, denkt nicht nur an frische Farbe und schöne Böden, sondern auch an den Schutz gegen den Tag, an dem der Himmel aufreißt. Solche Häuser überdauern nur, wenn jemand die unspektakulären Entscheidungen trifft, die sie durch Stürme, Jahrzehnte und Eigentümerwechsel tragen. Erst informieren, dann entscheiden – im Fall der Gebäudeversicherung ist dieser alte Grundsatz kein Klischee, sondern die Differenz zwischen einem ruhigen und einem sehr teuren Morgen.