
Kaum ein Körperteil trägt so viel kulturelle Bedeutung wie die Zähne. Das strahlend weiße Lächeln ist ein Exportschlager aus Hollywood, ein Versprechen von Jugend, Erfolg und Nahbarkeit zugleich. Wer die frühen Filme mit Felicity Jones und ihren beeindruckendsten Rollen betrachtet, sieht dieses Ideal in Reinform: makellose Reihen, perfekt ausgeleuchtet, längst zum Teil der Bildsprache geworden. Doch zwischen dem Lächeln auf der Leinwand und dem Blick in den eigenen Badezimmerspiegel klafft oft eine Lücke – finanziell wie emotional.
Denn Zähne sind teuer, sobald es über die reine Vorsorge hinausgeht. Ein Inlay hier, eine Krone dort, im Ernstfall gleich mehrere Implantate: Rechnungen im vierstelligen Bereich sind keine Seltenheit. Genau an dieser Stelle taucht ein Begriff auf, den fast jeder schon einmal gehört, aber kaum jemand wirklich durchdrungen hat – die Zahnzusatzversicherung. Höchste Zeit für einen nüchternen Blick hinter das Wort.
Was eine Zahnzusatzversicherung eigentlich ist
Im Kern ist eine Zahnzusatzversicherung eine private Ergänzung zur gesetzlichen Krankenkasse. Sie springt dort ein, wo die Kasse aufhört zu zahlen. Man kann sie sich als zweite Geldbörse vorstellen, die sich nur für zahnmedizinische Rechnungen öffnet – für Zahnersatz, manchmal auch für professionelle Reinigung oder kieferorthopädische Behandlungen. Wichtig ist die Unterscheidung, die viele überrascht wie die Frage, ob eine Wassermelone Obst oder Gemüse ist: Die Versicherung ersetzt nicht die Kasse, sie stockt nur auf.
Der Grund dafür liegt im System. Die gesetzliche Krankenversicherung zahlt beim Zahnersatz einen festen Zuschuss zur sogenannten Regelversorgung, den Festzuschuss. Wer sein Bonusheft über Jahre lückenlos führt, erhöht diesen Anteil spürbar – ein Detail, das die Kassenzahnärztliche Bundesvereinigung mit ihren offiziellen Zahlen und Erklärungen zum Festzuschuss-System dokumentiert. Der Rest, und das kann schnell die Hälfte oder mehr sein, bleibt am eigenen Konto hängen. Diese Differenz ist der eigentliche Grund, warum es den ganzen Markt der Zusatztarife überhaupt gibt.
Was der Schutz kostet – und was ihn teurer macht
Was ein solcher Vertrag kostet, lässt sich nicht in einer einzigen Zahl beantworten. Der Beitrag hängt vom Eintrittsalter ab, vom Zustand der Zähne beim Abschluss und vor allem vom gewünschten Leistungsumfang. Ein junger Mensch mit gesundem Gebiss zahlt wenige Euro im Monat, wer erst mit Mitte fünfzig einsteigt oder Rundum-Schutz will, deutlich mehr. Welche Stellschrauben den Preis am Ende bestimmen und wie sich einzelne Tarifmerkmale auf die Erstattung auswirken, lässt sich gut nachvollziehen, wie Zahnzusatzversicherung-Vergleich im Detail erklärt. Wer diese Faktoren kennt, versteht auch, warum zwei scheinbar ähnliche Angebote im Kleingedruckten weit auseinanderliegen können.
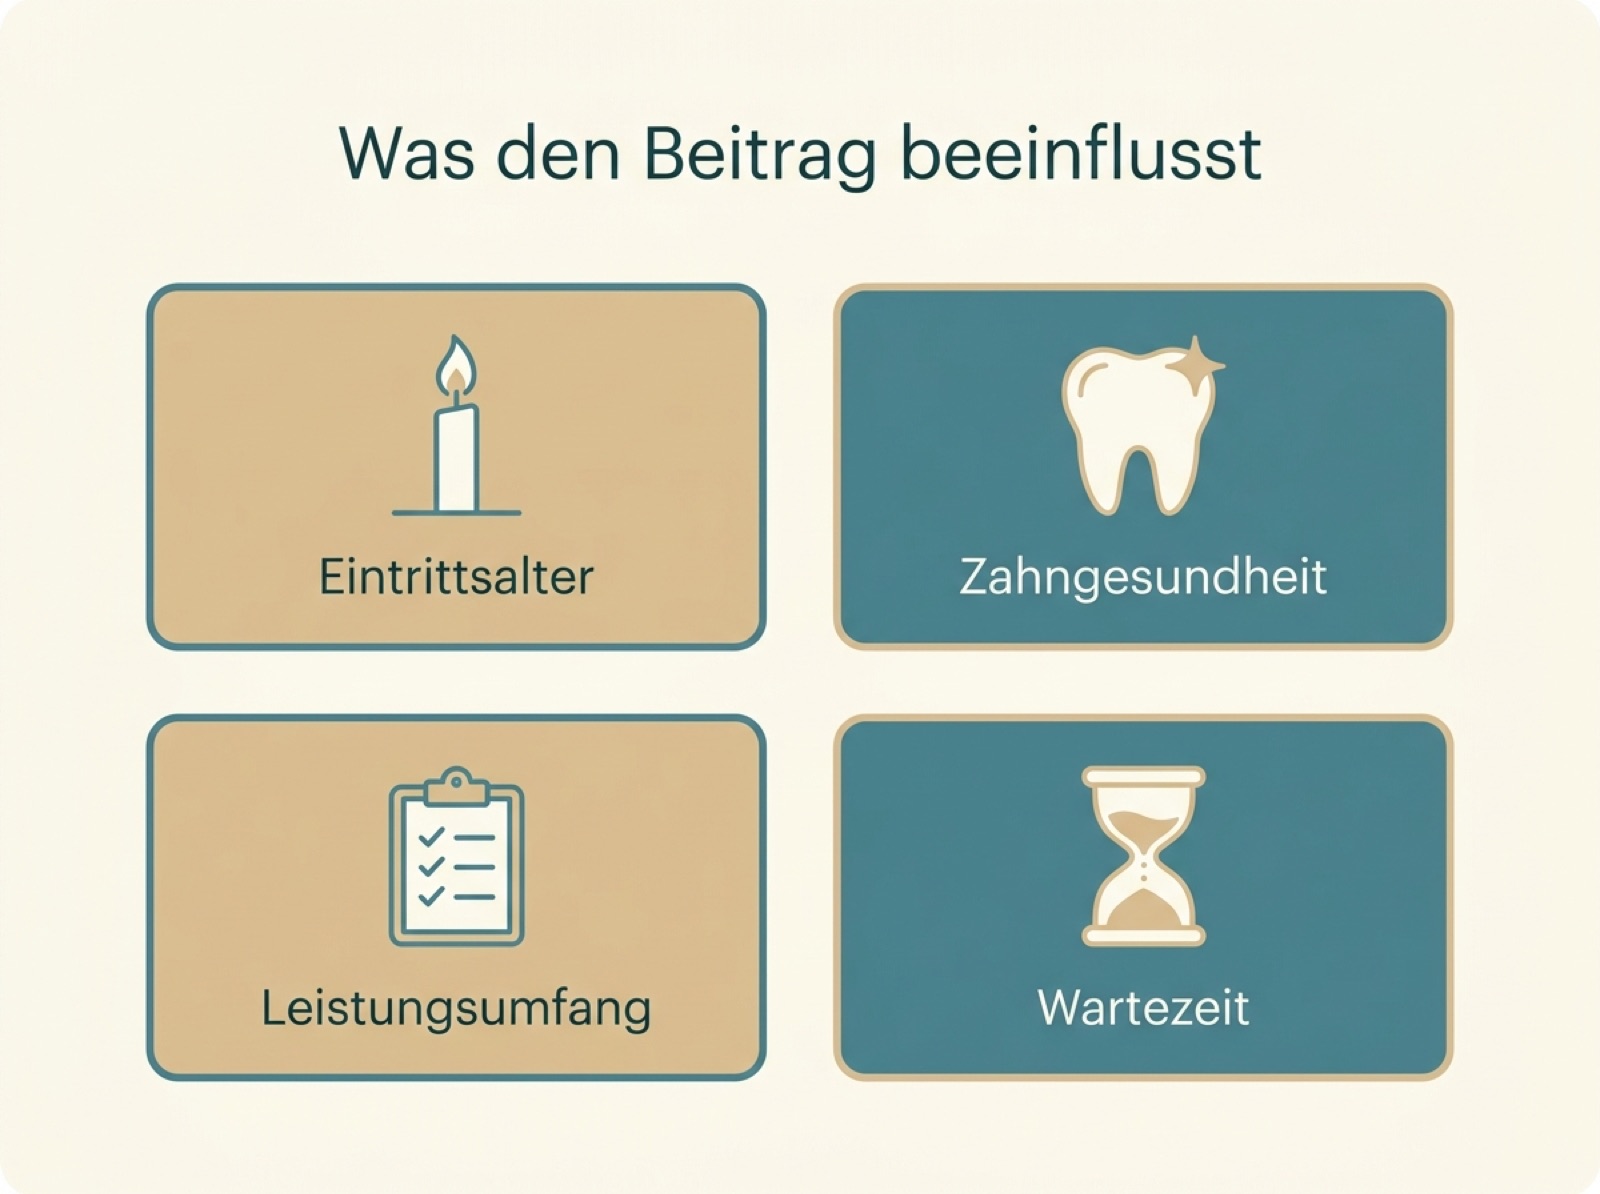
Vier Stellschrauben bestimmen den Beitrag: Eintrittsalter, Zahngesundheit, gewünschter Leistungsumfang und die Wartezeit bis zur vollen Erstattung.
Ein kleines Glossar der wichtigsten Begriffe
Der Bereich lebt von Fachwörtern, die im Werbeprospekt selten erklärt werden. Ein paar davon sollte man kennen, bevor man unterschreibt:
- Wartezeit: Die Monate oder Jahre nach Vertragsbeginn, in denen es noch keine oder nur eine gedeckelte Leistung gibt. Die Verbraucherzentrale nennt hier Zeiträume, die teilweise zwischen drei und fünf Jahren liegen.
- Zahnstaffel: Eine Obergrenze für die Erstattung in den ersten Vertragsjahren. Sie steigt Jahr für Jahr an und verhindert, dass jemand kurz nach Abschluss die volle Summe abruft.
- Regelversorgung: Die zahnmedizinische Standardlösung, an der sich der Zuschuss der Kasse orientiert. Wer etwas Hochwertigeres will, zahlt die Differenz.
- Erstattungssatz: Der Prozentsatz der Rechnung, den der Tarif übernimmt – bezogen entweder auf die gesamte Rechnung oder nur auf den Restbetrag nach Kassenzuschuss. Dieser Unterschied entscheidet über bares Geld.
Warum das Timing so entscheidend ist
Es gibt eine unbequeme Wahrheit in dieser Branche: Man kann eine Zahnzusatzversicherung nicht sinnvoll erst dann abschließen, wenn man sie braucht. Ist die Behandlung bereits angeraten oder das Loch im Zahn schon sichtbar, gilt der Schaden als bekannt – und wird ausgeschlossen. Der ideale Zeitpunkt liegt also da, wo das Gebiss noch gesund ist und das Thema gefühlt weit weg. Ähnlich wie bei der Pflege des Körpers, die man am besten früh beginnt und nicht erst zelebriert, wenn es zu spät ist – man denke an die skurrile Hingabe hinter den längsten Fingernägeln der Welt und ihrer aufwendigen Pflege –, zahlt sich Vorausschau bei den Zähnen langfristig aus.
Die Verbraucherzentrale bringt es nüchtern auf den Punkt: Eine Zahnzusatzversicherung sei ein Risikovertrag und kein Sparvertrag. Man kauft keine Rendite, sondern Planungssicherheit für den Fall, dass die Rechnung eines Tages wehtut. Das ist weniger glamourös als das Hollywood-Lächeln, aber ehrlicher.
Fazit
Zwischen dem kulturellen Ideal makelloser Zähne und der Kassenrealität liegt genau der Raum, den die Zahnzusatzversicherung füllt. Sie ist kein Wundermittel und kein Selbstläufer, sondern eine rationale Entscheidung mit ein paar Fallstricken im Kleingedruckten. Wer die Begriffe kennt, den richtigen Zeitpunkt nicht verpasst und Angebote nüchtern vergleicht, statt sich vom Bild des perfekten Lächelns treiben zu lassen, trifft am Ende die klügere Wahl.
Häufige Fragen
Ab welchem Alter lohnt sich eine Zahnzusatzversicherung?
Grundsätzlich gilt: je früher, desto günstiger. Bei gesundem Gebiss sind die Beiträge niedrig, und Vorerkrankungen fallen nicht ins Gewicht. Viele Fachleute raten zum Abschluss ab Mitte dreißig, spätestens bevor größere Behandlungen absehbar werden.
Zahlt die Versicherung auch für bereits geplante Behandlungen?
In der Regel nicht. Ist eine Behandlung bereits angeraten oder ein Schaden dokumentiert, gilt er als bekannt und wird vom Schutz ausgeschlossen. Deshalb ist der Abschluss bei gesunden Zähnen entscheidend, nicht erst im Ernstfall.
Was bedeutet die Wartezeit im Vertrag?
Die Wartezeit ist der Zeitraum nach Vertragsbeginn, in dem noch keine oder nur eine begrenzte Leistung fällig wird. Sie soll verhindern, dass jemand direkt nach Abschluss teure Behandlungen abruft, und kann sich über mehrere Jahre erstrecken.
Ersetzt die Zusatzversicherung die gesetzliche Krankenkasse?
Nein. Sie ergänzt die gesetzliche Krankenversicherung nur und stockt deren Festzuschuss auf. Ohne bestehende Kassenmitgliedschaft ergibt der Zusatztarif keinen Sinn – beide Bausteine greifen ineinander.